خبير اقتصادي يقترح تجريم التعامل غير الرسمي بالدولار لكبح السوق الموازية
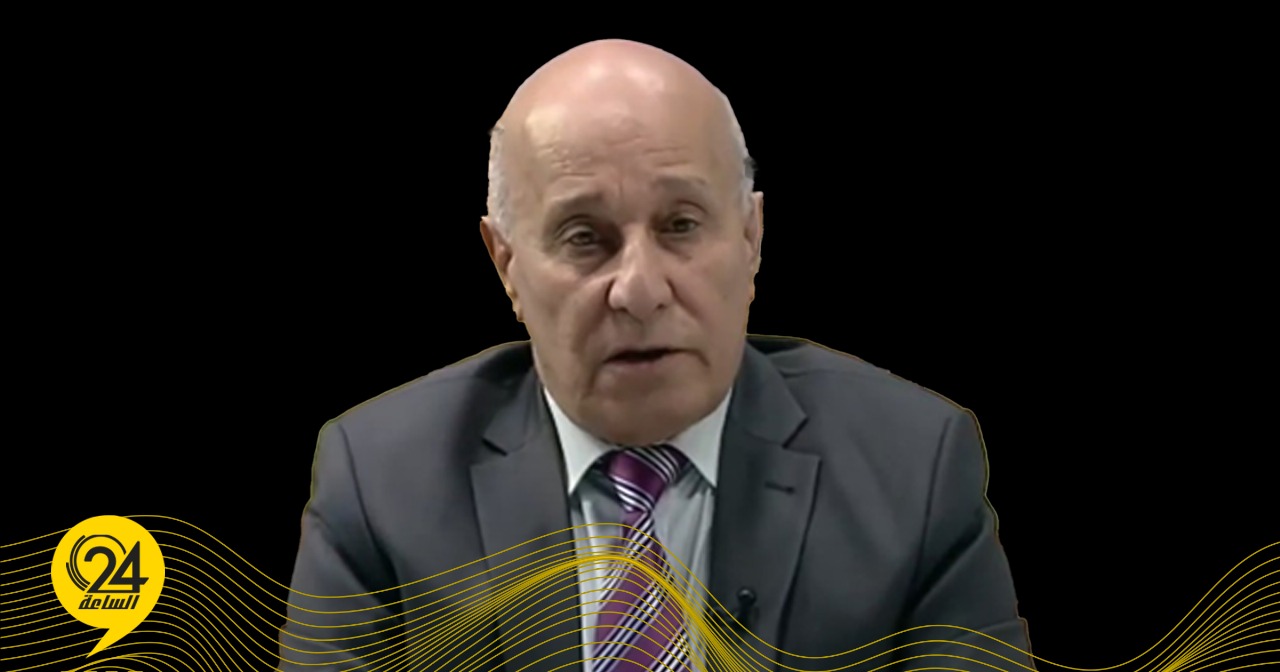
قال الخبير الاقتصادي أبوبكر الطور، إن العام الأول من تولي ناجي عيسى مهامه كمحافظ لمصرف ليبيا المركزي شهد حزمة من الإجراءات الهادفة إلى تصحيح المسار النقدي والمالي في البلاد.
وأضاف الطور، في تصريح لقناة “الوسط”، رصدته صحيفة الساعة24، أن الإدارة الحالية بدأت فعليًا في معالجة التشوهات المتراكمة خلال السنوات الماضية، رغم أن تلك الإصلاحات تحتاج مزيدًا من الوقت لتظهر نتائجها بوضوح.
وأوضح الطور، أن المحافظ الجديد ينتمي إلى المؤسسة المصرفية واكتسب خبراته داخلها، وهو ما جعل عملية التغيير والتجديد تواجه تحديات طبيعية، إلا أنه بدأ بالفعل في التحرر من إرث الإدارة السابقة والسير نحو نهج أكثر استقلالية.
ونوه بأن من أبرز الخطوات التي اتخذها المصرف خلال هذه المرحلة قرار إلغاء بعض الفئات النقدية التي ساهمت في تفاقم ظاهرة الاكتناز النقدي، مبينًا أن تلك الفئات كانت تؤثر سلبًا على حركة السيولة في السوق، وقد أدى القرار إلى سحب أكثر من 47 مليار دينار من التداول.
وأشار الطور إلى أن تعويض هذه الكتلة النقدية المسحوبة لن يتم سريعًا، نظرًا لحاجة المصرف إلى فرزها وإعادة عدّها قبل إعادة ضخها، لافتًا إلى أن المصرف بدأ فعليًا في تسييل نحو 25 مليار دينار من العملة الجديدة، على أن يتم ضخ 13 مليارًا إضافية قبل نهاية العام.
وبينّ الخبير الاقتصادي أن تنظيم السيولة النقدية يتطلب مسارين متوازيين: الأول هو تسهيل حركة النقد في السوق لتلبية احتياجات المواطنين، والثاني توسيع الاعتماد على الوسائل الإلكترونية والبطاقات المصرفية، مشددًا على أن نجاح هذه الجهود مرهون بتنسيق فعّال بين مصرف ليبيا المركزي ووزارتي الاقتصاد والمالية.
وفي سياق آخر، أشار الطور إلى أن المركزي، بالتعاون مع وزارة المالية، أطلق منظومة “راتبك لحظي” وبدأ في إصدار شهادات إيداع ضمن آلية “المضاربة المطلقة”، واصفًا هذه الخطوة بأنها حل عملي لمشكلة الاكتناز النقدي التي تمثل أحد أخطر التحديات التي تواجه الاقتصاد الوطني.
وأوضح أن الجدل القائم بشأن تداخل صلاحيات المصرف المركزي والحكومة، خصوصًا في ملفات صرف الرواتب والسياسات المالية، يجب أن يُفهم ضمن تراكمات إدارية عمرها أكثر من عقد، مشيرًا إلى أن ما يجري اليوم ليس تجاوزًا للاختصاصات بقدر ما هو محاولة لسدّ فراغ تنفيذي ظل قائمًا لسنوات طويلة.
ودعا الطور إلى أن تتم عملية تسليم المهام تدريجيًا من المصرف المركزي إلى وزارة المالية، حتى تستعيد الأخيرة دورها الطبيعي في إدارة السياسة المالية، معتبرًا أن المرحلة الحالية انتقالية فرضتها ظروف موضوعية لا يمكن تجاوزها بسرعة. مؤكداً أن حل أزمة السيولة مرهون باستكمال استرجاع العملات الملغاة من السوق، مشيرًا إلى أن المصرف لا يستطيع ضخ سيولة جديدة قبل الانتهاء من هذه العملية التنظيمية.
وفي تحليله لظاهرة الاكتناز النقدي، أوضح الطور أن ضعف الثقة في النظام المصرفي هو السبب الأساسي للأزمة، وأن الاكتناز يمثل نتيجة منطقية لغياب البدائل الاستثمارية والتمويلية.
وتابع: أصحاب رؤوس الأموال يفضّلون الاحتفاظ بسيولتهم نقدًا بسبب غياب فرص استثمارية آمنة وعدم توفر آليات ائتمان مرنة، موضحًا أن سياسات الإقراض وأسعار الصرف الحالية أضعفت جدوى المشاريع الإنتاجية، حيث ارتفعت تكاليف التنفيذ وامتدت فترات استرداد رأس المال لسنوات طويلة، ما يدفع المستثمرين إلى التحول نحو التجارة والاستيراد كمصادر دخل أسرع وأكثر أمانًا.
ورأى الطور أن أسعار الصرف تؤثر بشكل مباشر في جميع مفاصل الاقتصاد، من تكلفة تنفيذ المشاريع إلى قدرة المقترضين على السداد، معتبرًا أن اختلال سعر الصرف كان أحد العوامل المركزية في تعطّل التنمية الحقيقية داخل البلاد.
وانتقد التقارير التي تشير إلى تورط مصرف ليبيا المركزي في قبول ودائع مالية ضخمة دون تتبّع مصادرها، محذرًا من أن المصرف أصبح في “منطقة حرجة”، على حد وصفه. وأوضح أن معالجة هذه الظاهرة لا تستدعي اللجوء إلى العقوبات العشوائية أو السجن، بل تتطلب آلية منظمة تُتيح للدولة تحصيل الضرائب واستيفاء حقوقها المالية، بحيث تتحول الأموال المصرّح بها إلى سيولة حقيقية تخدم الاقتصاد الوطني بدلاً من بقائها خارج المنظومة الرسمية.
وفي تعليقه على قرار البرلمان بتجريم الاكتناز النقدي لما يزيد عن 100 ألف دينار، أبدى الطور تأييده المبدئي للفكرة، لكنه تساءل عن الآليات العملية للكشف عن الأموال المحتفظ بها داخل المنازل، مشيرًا إلى صعوبة تطبيق مثل هذا القانون ميدانيًا.
واقترح بديلًا أكثر فاعلية يتمثل في فرض قيود صارمة على تداول العملات الأجنبية خارج القنوات المرخصة، مؤكدًا أن تجريم التعامل غير الرسمي بالدولار أو غيره من العملات سيكون أكثر جدوى في كبح السوق الموازية، كما تطبّق ذلك دول أخرى نجحت في الحد من المضاربات النقدية.
وختم الطور بالتشديد على ضرورة إصلاح منظومة الإقراض والتمويل في ليبيا، داعيًا إلى بناء قطاع مصرفي قادر على استعادة الثقة من خلال تمكين البنوك التجارية من إصدار أدوات ادخارية واستثمارية مثل شهادات الودائع والتمويلات طويلة الأجل، بدلاً من اعتماد المصرف المركزي كجهة منفردة تقوم بمهام تتجاوز اختصاصها الطبيعي.